
업무사례 · 행정
교부결정 취소 없이 부과된 지방보조금 제재부가금,
처분이 취소된 사례
의뢰인은 지방자치단체가 시행하는 시내버스 준공영제에 참여한 두 운송회사였습니다. 코로나 시기에 받은 재난지원금을 퇴직급여 계좌에 넣었는데, 그 입금 내역을 그해 재정지원금 정산자료로도 제출한 것이 문제가 되었습니다. 지자체는 지출하지 않은 것을 지출한 것처럼 꾸며 보조금을 부정하게 받아 갔다고 보았습니다. 두 회사는 고발까지 당했고, 이어 받은 돈의 다섯 배에 해당하는 제재부가금 부과가 예고되었습니다. 두 회사를 합쳐 30억 원이 넘는 액수였습니다. 그대로 확정되면 회사가 버티지 못할 상황이었습니다.
처분이 나오기 전부터 붙었습니다
사전통지를 받은 단계에서 바로 의견제출서를 냈습니다. 준공영제 협약에 따라 재정지원금을 받을 자격이 있는 회사가 정당하게 산정된 금액을 미리 받은 것이고, 정산 과정에서 같은 증빙을 두 번 낸 것에 지나지 않는다는 점을 짚었습니다. 여기에 보조금을 받을 자격이 있는 사업에 정당한 금액을 교부받았다면 다소 정당성이 결여된 수단이 쓰였더라도 부정한 방법에 해당하지 않는다는 대법원 판례를 붙였습니다. 형사 쪽도 함께 갔습니다. 피의자신문에 참여하고 의견서를 제출해 두 회사 모두 불송치 결정을 받았습니다. 그럼에도 처분은 나왔고, 저희는 행정심판을 거치지 않고 곧바로 행정소송을 냈습니다. 다툴 지점이 사실관계가 아니라 처분의 법적 요건에 있다고 보았기 때문입니다.
처분사유보다 먼저, 처분이 설 자리를 봤습니다
제재부가금은 아무 때나 부과할 수 있는 것이 아닙니다. 지방보조금법 제35조 제1항 제1호는 같은 법 제31조 제1항에 따라 보조금 반환을 명한 경우에만 부과할 수 있게 하면서, 그것도 제12조에 따라 교부결정을 취소한 경우로 한정하고 있습니다. 교부결정 취소가 없으면 제재부가금도 없습니다. 그래서 지자체가 그 취소를 한 적이 있는지부터 따졌습니다. 돈을 도로 가져간 사실은 있었습니다. 그러나 그것은 준공영제 조례에 근거한 정산·환수였을 뿐, 지방보조금법 제12조를 근거로 든 적이 없었고 고의성에 대한 판단도 없었습니다. 앞서 진행된 다른 소송의 확정판결에서 그 환수가 조례에 따른 것이었다고 정리된 바 있다는 점도 함께 제시했습니다.
법원은 2026년 두 회사에 대한 제재부가금 부과처분을 모두 취소했습니다. 교부결정 취소가 인정되지 않는 이상 처분사유가 있었는지 등 나머지 점은 더 살필 필요도 없이 이 처분들은 요건을 갖추지 못해 위법하다는 것이었습니다. 정산이 옳았는지 그른지를 판단하기 전에, 처분이 설 자리가 없었다는 이유로 끝난 것입니다. 판결은 그대로 확정되었습니다.
30억 원이 넘는 제재부가금이 사라졌습니다. 회사는 문을 닫지 않았고, 고발된 형사사건도 두 회사 모두 불송치로 마무리되었습니다. 행정처분을 받으면 대개 처분사유가 사실인지부터 다투게 됩니다. 그러나 처분에는 그것이 발령될 수 있는 요건이 따로 있고, 그 요건이 빠져 있으면 사실관계를 다툴 필요조차 없습니다. 처분서를 받았을 때 가장 먼저 볼 것은 그 근거 조항이 실제로 무엇을 요구하고 있는가입니다.
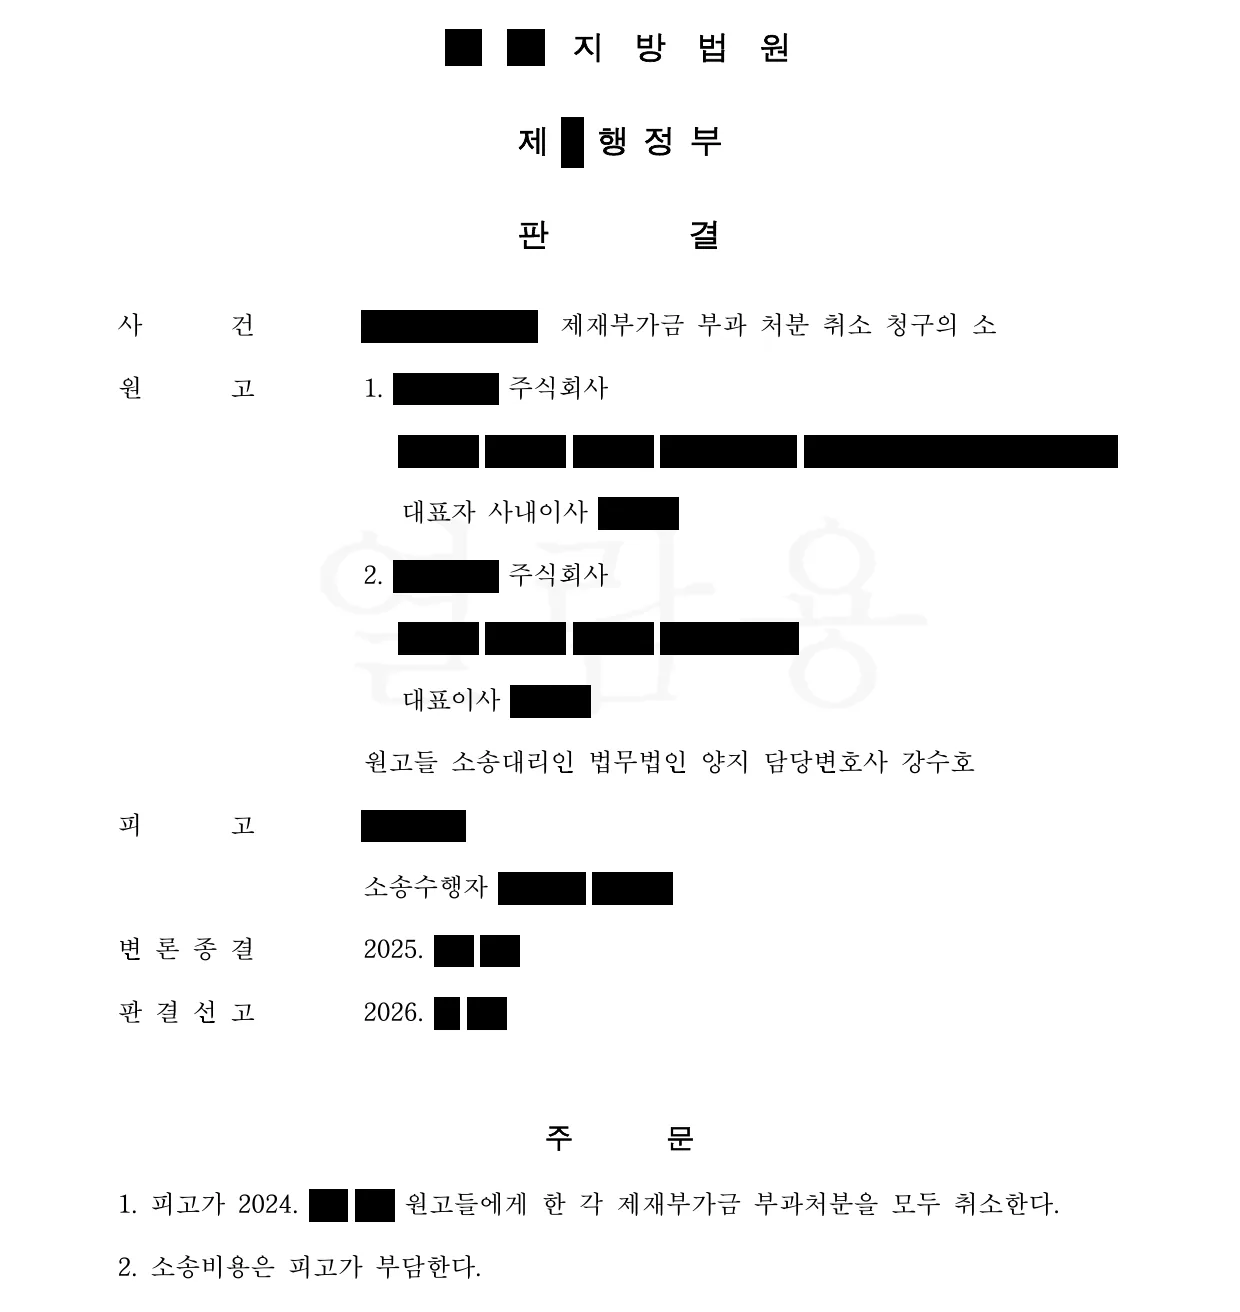
실제 판결문의 첫 면입니다. 법원과 당사자, 사건번호와 날짜는 검게 가렸습니다.
자주 받는 질문
다툴 수 있습니다. 제재부가금은 지방보조금법 제35조 제1항 제1호에 따라 같은 법 제12조에 의한 교부결정 취소와 제31조 제1항에 의한 반환명령이 있었던 경우에만 부과할 수 있습니다. 그 앞 단계가 없었다면 처분사유가 있는지 따지기 전에 처분 자체가 요건을 갖추지 못한 것이 됩니다.보조금을 잘못 정산했다는 이유로 제재부가금 처분을 받았습니다. 다툴 수 있나요?
환수와 교부결정 취소는 다릅니다. 조례나 협약에 따른 정산·환수는 지방보조금법 제12조의 교부결정 취소가 아닙니다. 어떤 근거로 무엇을 했는지를 공문과 통지서에서 확인해야 하고, 근거 조항이 제시되지 않았다면 교부결정 취소가 있었다고 보기 어렵습니다.행정청이 이미 돈을 환수해 갔다면 교부결정이 취소된 것 아닌가요?
해야 합니다. 사전통지 단계에서 낸 의견은 처분 여부와 범위에 영향을 줄 뿐 아니라, 나중에 소송으로 갔을 때 행정청이 어떤 근거로 처분했는지를 기록으로 남깁니다. 처분이 나온 뒤 그 기록이 다투는 출발점이 됩니다.처분 사전통지를 받았을 때 의견제출을 해야 하나요?
대부분의 처분은 행정심판을 거치지 않고 바로 행정소송을 제기할 수 있습니다. 다툼의 핵심이 처분의 법적 요건에 있다면 법원의 판단을 곧바로 받는 편이 빠른 경우가 많습니다. 사건마다 다르므로 처분서를 보고 정해야 합니다.행정심판을 먼저 거쳐야 행정소송을 할 수 있나요?
처분서를 받았다면, 그 근거 조항부터 읽어야 합니다.
보조금 환수나 제재부가금, 영업정지 같은 처분을 앞두고 계시다면 사전통지서와 처분서를 들고 오십시오. 사실관계를 다투기 전에 그 처분이 설 자리가 있는지부터 짚어 드리겠습니다.
법무법인 양지 · 충북 청주시 서원구 산남로62번길 30, 4층(성안빌딩) · 043-254-0088
위 사례는 실제 진행한 사건을 바탕으로 하되 당사자와 사건의 세부 사항은 특정되지 않도록 표시했습니다. 개별 사건의 결과는 사실관계와 증거에 따라 달라지며, 동일한 결과가 보장되는 것은 아닙니다.